حساب عمولة المبيعات: الطرق الشائعة في الشركات العربية مع أمثلة
شرح طرق حساب عمولة المبيعات الشائعة في الشركات العربية: نسبة من المبيعات أو المحصل أو الربح، والشرائح، والمبلغ الثابت، وتقسيم العمولة، مع أمثلة محسوبة.
آخر تحديث
حساب عمولة المبيعات يبدو أمرًا بسيطًا: نسبة من المبيعات تُصرف للمندوب آخر الشهر. لكن في الواقع، معظم خلافات فرق المبيعات تبدأ من هنا. هل تُحسب العمولة على قيمة العقد أم على ما دفعه العميل فعلًا؟ ماذا لو أعطى المندوب خصمًا كبيرًا؟ ومن يستحق العمولة إذا جاء بالعميل موظف وأغلق الصفقة آخر؟
في هذا المقال نشرح الطرق الشائعة لحساب العمولة، مع مثال محسوب لكل طريقة، ثم نساعدك على كتابة سياسة عمولة واضحة تمنع الخلاف قبل حدوثه. وإذا أردت أن تجرّب الأرقام مباشرة، استخدم حاسبة عمولة المبيعات.
أربعة أسئلة قبل حساب عمولة المبيعات
أي نظام عمولة يجيب عن هذه الأسئلة الأربعة، صراحة أو ضمنًا:
- على أي رقم تُحسب العمولة؟ قيمة المبيعات، أم المبلغ المحصل، أم الربح.
- بأي نسبة أو مبلغ؟ نسبة ثابتة، أم شرائح، أم مبلغ لكل صفقة.
- عن أي فترة؟ شهر، أم ربع سنة، أم كل صفقة على حدة.
- بأي شروط؟ تحقيق حد أدنى، أو تحصيل كامل، أو عدم إلغاء الصفقة.
إذا كتبت الإجابات الأربع في سياسة مكتوبة، فقد حللت أغلب الخلافات المحتملة.
الطريقة 1: نسبة ثابتة من المبيعات
أبسط طريقة وأوضحها: نسبة واحدة من قيمة كل المبيعات.
العمولة = قيمة المبيعات × النسبة
مثال: مندوب باع بقيمة 180,000 جنيه في الشهر، ونسبة العمولة 3%. العمولة = 5,400 جنيه.
تناسب: المنتجات المتقاربة في هامش الربح، والفرق الصغيرة.
عيبها: لا تفرق بين صفقة مربحة وصفقة بخصم كبير، ولا تكافئ من تجاوز الهدف.
الطريقة 2: نسبة من المبلغ المحصل
النسبة نفسها، لكنها تُحسب على ما دفعه العميل فعلًا، لا على قيمة الفاتورة.
مثال: المندوب نفسه باع بقيمة 180,000 جنيه، لكن العملاء دفعوا 120,000 جنيه فقط حتى نهاية الشهر. العمولة = 120,000 × 3% = 3,600 جنيه. والباقي (1,800 جنيه) يُصرف حين يُحصّل باقي المبلغ.
تناسب: الشركات التي تبيع بالآجل أو بالتقسيط، لأنها تربط مصلحة المندوب بالتحصيل.
عيبها: تؤخر دخل المندوب، فتحتاج نظامًا يتتبع التحصيل لكل فاتورة بدقة.
الطريقة 3: نسبة من الربح
تُحسب العمولة على الربح الإجمالي للصفقة (سعر البيع ناقص التكلفة)، لا على قيمة البيع.
مثال: صفقتان بقيمة 50,000 جنيه لكل منهما. الأولى بيعت بالسعر الكامل وربحها 15,000 جنيه، والثانية بخصم كبير وربحها 5,000 جنيه. بنسبة 15% من الربح:
| الصفقة | قيمة البيع | الربح | العمولة (15% من الربح) |
|---|---|---|---|
| الأولى | 50,000 | 15,000 | 2,250 |
| الثانية | 50,000 | 5,000 | 750 |
بنسبة ثابتة من المبيعات كان المندوب سيأخذ العمولة نفسها في الصفقتين. هنا يدفع ثمن الخصم الكبير من عمولته.
تناسب: الشركات التي تمنح المندوب صلاحية التفاوض على السعر.
عيبها: يحتاج المندوب أن يعرف التكلفة أو يثق في حسابها.
الطريقة 4: الشرائح المتدرجة
تُقسم المبيعات إلى شرائح، ولكل شريحة نسبة أعلى من التي قبلها. مثلًا: 2% حتى 100,000 جنيه، و3% من 100,000 إلى 200,000، و5% لما زاد.
والنقطة التي يجب حسمها: هل تُطبق نسبة كل شريحة على الجزء الخاص بها فقط (تدريجيًّا)، أم تُطبق نسبة الشريحة الأخيرة على كل المبيعات؟ الفرق بين الطريقتين قد يقارب الضعف، كما توضح أمثلة حاسبة العمولة.
الطريقة 5: العمولة المرتبطة بالهدف
تُصرف العمولة أو ترتفع نسبتها حسب نسبة تحقيق الهدف البيعي. مثال شائع: لا عمولة تحت 70% من الهدف، ونسبة متوسطة حتى 99%، ونسبة أعلى عند 100% فأكثر.
هذا النظام يحفز على الوصول للهدف تحديدًا، لكنه يحتاج أهدافًا واقعية. يمكنك وضعها باستخدام نموذج خطة المبيعات والأهداف.
الطريقة 6: مبلغ ثابت لكل صفقة أو وحدة
بدل النسبة، يحصل المندوب على مبلغ محدد عن كل صفقة أو كل وحدة مباعة.
مثال: شركة تبيع اشتراكات خدمة، وتدفع 400 جنيه عن كل اشتراك سنوي جديد. مندوب باع 12 اشتراكًا في الشهر. العمولة = 4,800 جنيه.
تناسب: المنتجات ذات السعر الموحد أو المتقارب، مثل الاشتراكات أو الوحدات المتشابهة.
عيبها: لا تشجع على بيع الخيارات الأغلى، إلا إذا جعلت المبلغ مختلفًا لكل فئة.
الطريقة 7: الراتب مع العمولة، والسلفة على العمولة
معظم فرق المبيعات تجمع بين راتب ثابت وعمولة متغيرة. والسؤال هو التوازن بينهما: راتب ثابت أعلى يعطي المندوب أمانًا، وعمولة أعلى تزيد الحافز.
وبعض الشركات تستخدم "السلفة على العمولة": يحصل المندوب الجديد على مبلغ شهري مضمون في أشهره الأولى، يُخصم لاحقًا من عمولاته حين تبدأ.
مثال: سلفة 4,000 جنيه شهريًّا لثلاثة أشهر. في الشهر الرابع حقق المندوب عمولة 7,000 جنيه، فيُخصم منها جزء متفق عليه من السلفة، مثل 2,000 جنيه، ويحصل على 5,000.
اكتب بوضوح ماذا يحدث للسلفة إذا ترك المندوب العمل قبل أن تُسترد.
الطريقة 8: تقسيم العمولة بين أكثر من موظف
في كثير من الصفقات يشارك أكثر من شخص: موظف يجلب العميل، وآخر يتابع ويغلق، وربما مدير يساعد في التفاوض. بدون قاعدة مسبقة، يتحول التقسيم إلى خلاف.
مثال على قاعدة تقسيم: 30% من العمولة لمن جلب العميل، و70% لمن أغلق الصفقة. صفقة عمولتها الكلية 6,000 جنيه:
| الدور | النسبة | المبلغ |
|---|---|---|
| جلب العميل | 30% | 1,800 جنيه |
| إغلاق الصفقة | 70% | 4,200 جنيه |
وفي بعض الفرق تُجمع العمولات في صندوق للفريق كله، ثم تُوزع حسب نسب متفق عليها، لتشجيع التعاون بدل التنافس.
أخطاء تجعل نظام العمولة يأتي بنتيجة عكسية
- عمولة على المبيعات فقط مع صلاحية خصم مفتوحة: يبيع المندوب بأي سعر ليصل إلى الهدف.
- هدف يتغير في منتصف الشهر: يفقد الفريق الثقة في النظام كله.
- حساب يدوي يتأخر صرفه: العمولة التي تُصرف بعد ثلاثة أشهر تفقد أثرها التحفيزي.
- نظام لا يفهمه المندوب: إذا لم يستطع المندوب حساب عمولته المتوقعة بنفسه، فلن تحفزه.
- مكافأة الفرد في عمل جماعي: إذا كانت الصفقات تحتاج تعاون عدة أشخاص، فالعمولة الفردية وحدها قد تشجع على احتكار العملاء.
مقارنة سريعة بين الطرق
| الطريقة | أبسط في الحساب | تحمي الربح | تحمي التحصيل | تحفز على الهدف |
|---|---|---|---|---|
| نسبة من المبيعات | نعم | لا | لا | محدود |
| نسبة من المحصل | متوسط | لا | نعم | محدود |
| نسبة من الربح | متوسط | نعم | لا | محدود |
| الشرائح | متوسط | جزئيًّا | لا | نعم |
| مرتبطة بالهدف | متوسط | لا | لا | نعم |
| مبلغ لكل صفقة | نعم | لا | لا | محدود |
يمكنك الجمع بين طريقتين، مثل نسبة من المحصل بشرائح مرتبطة بالهدف. لكن كل تعقيد إضافي يجعل الحساب أصعب على المندوب، وقد يفقد الحافز معناه إذا لم يفهمه.
الاسترداد عند الإلغاء أو المرتجعات
ماذا يحدث إذا أُلغيت صفقة بعد صرف عمولتها؟ هناك خياران شائعان:
- ربط الصرف بالتحصيل: لا تُصرف العمولة إلا بعد الدفع، فلا تحتاج استردادًا.
- الخصم من العمولات القادمة: تُصرف العمولة عند التعاقد، وإذا أُلغيت الصفقة خلال مدة محددة، تُخصم من عمولة الشهر التالي.
اكتب الخيار الذي تعتمده، والمدة التي يسري فيها، قبل أن تحدث أول حالة. والأمر نفسه للمرتجعات الجزئية: إذا أعاد العميل جزءًا من الطلب، تُعدل العمولة بنسبة ما أُعيد فقط.
قائمة لكتابة سياسة عمولة واضحة
- الرقم الذي تُحسب عليه العمولة: قبل الضريبة أم بعدها، قبل الخصم أم بعده.
- النسبة أو المبلغ، وطريقة تطبيق الشرائح إن وُجدت.
- الفترة وموعد الصرف.
- شروط الاستحقاق: حد أدنى، تحصيل، عدم إلغاء.
- قاعدة تقسيم الصفقات المشتركة.
- ما يحدث عند الإلغاء أو المرتجعات أو ترك العمل.
- من يعتمد العمولة قبل صرفها.
- كيف يراجع المندوب حساب عمولته ويعترض.
كيف يحسب Omnixtrack العمولات؟
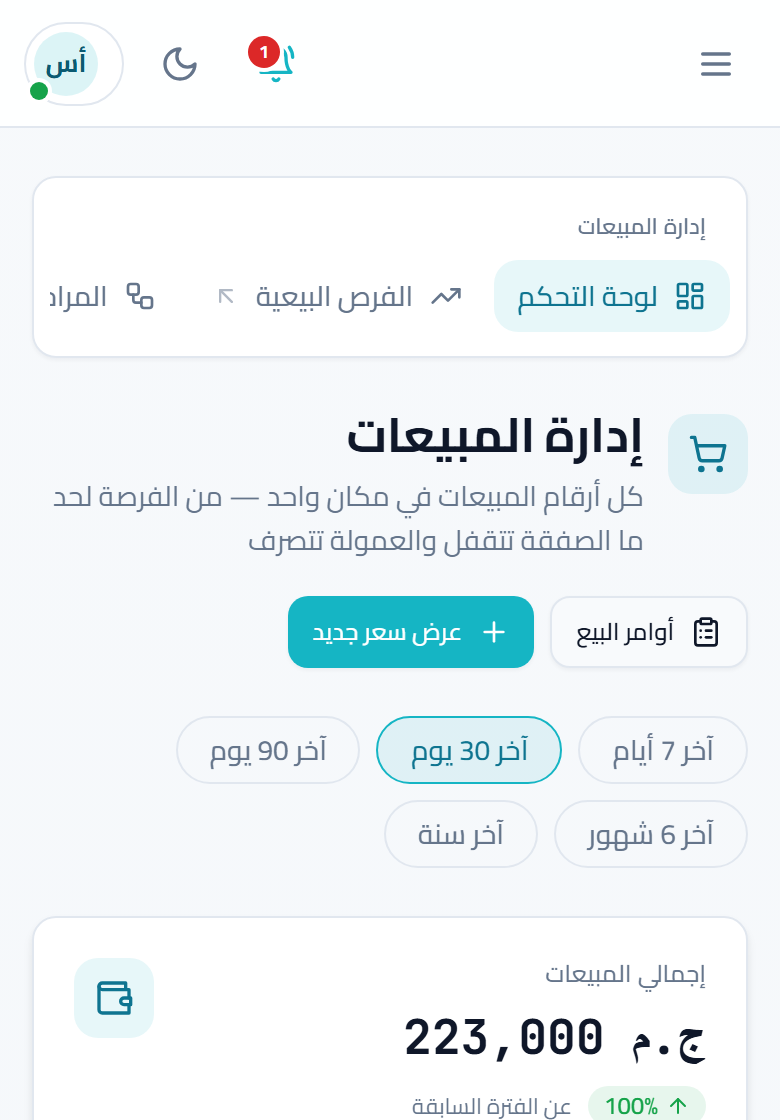
في وحدة الأهداف والعمولات في Omnixtrack، تُنشأ العمولات تلقائيًّا بنسبة مئوية لكل مندوب في الفترة التي تحددها، على أساس تختاره: الفواتير المدفوعة فعلًا، أو الصفقات المكسوبة، أو الاثنين معًا دون احتساب الصفقة نفسها مرتين.
ثم تمر كل عمولة بمراحل واضحة: معلقة، ثم معتمدة من المدير، ثم مصروفة، ويمكن إلغاؤها أو إضافة عمولة يدويًّا لحالة خاصة. وفي الوحدة نفسها تتابع نسبة تحقيق الهدف لكل مندوب من مبيعاته الفعلية، فلا يحتاج أحد إلى تجميع الأرقام من ملفات مختلفة.
جرّب أرقام فريقك على حاسبة عمولة المبيعات أولًا، وإذا أردت أن تُحسب العمولات من الفواتير والصفقات مباشرة، يمكنك تجربة Omnixtrack مجانًا لمدة 7 أيام.
أسئلة شائعة
ما الطريقة الأعدل لحساب عمولة المبيعات؟
لا توجد طريقة واحدة أعدل للجميع. النسبة من المحصل تحمي الشركة من عدم الدفع، والنسبة من الربح تحميها من الخصومات الكبيرة. اختر ما يعالج أكبر مشكلة لديك.
هل تُحسب العمولة على السعر قبل الضريبة؟
الشائع أن تُحسب على القيمة قبل ضريبة القيمة المضافة، لأن الضريبة ليست دخلًا للشركة. اكتب ذلك صراحة في السياسة.
كيف أقسم العمولة بين موظفين شاركا في صفقة؟
ضع قاعدة مكتوبة مسبقًا، مثل نسبة لمن جلب العميل ونسبة أكبر لمن أغلق الصفقة، وسجل في النظام من قام بكل دور حتى يكون التقسيم موثقًا.
متى أصرف العمولة للمندوب؟
الشائع شهريًّا بعد إغلاق حسابات الشهر. وإذا كانت العمولة مرتبطة بالتحصيل، فتُصرف عن المبالغ التي دُفعت فعلًا حتى تاريخ الإغلاق.
اقرأ أيضًا
جرّب Omnixtrack مجانًا 7 أيام بكل الوحدات
بلا بطاقة ائتمان. العملاء وواتساب والمكالمات والمناديب والفواتير في نظام عربي واحد.